


賃貸の火災保険は本当に必要?「できれば入りたくない」派に知ってほしい本当の役割
賃貸物件を契約するとき、当たり前のように初期費用の見積もりに入っている「火災保険料」。「これって何のために払うの?」「初期費用を抑えたいし、できれば入りたくないんだけど…」と思う方もいるのではないでしょうか。
結論から言うと、賃貸の火災保険は「部屋を借りる人(あなた)」の身を守るために絶対に欠かせないお守りです。しかも、名前に「火災」とついていますが、実は火事以外の「えっ、こんなことも?」という日常のトラブルから、場合によっては、お部屋の外での思わぬ出費まで幅広くカバーしてくれる頼もしい味方なのです。
今回は、知っておかないと損をする賃貸火災保険の「本当の役割」と「意外な補償対象」を解説します!
そもそも何のための保険?(3つの柱)
賃貸住宅向けの火災保険では、主に以下の3つの補償を組み合わせた商品が多いです。
| 補償の名前 | 対象になるもの | どんなときに使う? |
|---|---|---|
| ① 家財保険 | 自分の持ち物 | 火災、落雷、水害、盗難などで自分の家具や家電が壊れたとき |
| ② 借家人賠償責任保険 | 大家さんへの弁償 | 火事や水漏れなどで、借りている部屋を損壊させてしまったとき |
| ③ 個人賠償責任保険 | 他人への弁償 | 日常生活で他人にケガをさせたり、他人の物を壊したりしたとき |
※これらが最初からセットになっているか、特約として付ける形になっているかは、保険商品によって異なります。
「自分は絶対に火事を起こさないから大丈夫」と思っていても、隣の部屋からのもらい火で自分の家具が全焼してしまうこともあります。実は、日本の法律(失火責任法)では、重大な過失がない限り、原則として火元の人に損害賠償を請求できないことになっています。つまり、もらい火で自分の家具が燃えても、自分で買い直さなければならないケースがあります。そんなときに助けてくれるのが①の「家財保険」です。
一方、自分の過失などによって借りている部屋を焼損させた場合には、大家さんに対して賃貸借契約上の損害賠償責任を負う可能性があります。失火責任法は、こうした大家さんに対する契約上の責任まで一律に免除するものではありません。
そこで重要になるのが②の「借家人賠償責任保険」です。火災や水漏れなどによって借りている部屋に大きな損害を与えてしまった場合、高額な修繕費や損害賠償が発生する可能性があり、無保険だと払うのが大変です。
部屋の中だけじゃない!実はお部屋の外でも使える「意外な補償」
「火災保険=家の中の保険」と思われがちですが、実は賃貸火災保険に付帯していることの多い「個人賠償責任保険」は、お部屋の外(外出先、通勤・通学中など)で起こしたトラブルにも使える場合があります。
また、家財保険に「持ち出し家財」「携行品損害」などの補償が付いていれば、外出先での持ち物の事故が補償されることもあります。
特に③の「個人賠償責任保険」は、日常生活のこんな大ピンチを救ってくれます。
☆外出先や通勤・通学中のトラブル
・自転車で歩行者とぶつかり、ケガをさせてしまった
(高額な賠償金になりやすい自転車事故も、個人賠償責任保険でカバーできるケースがあります)
・買い物中、お店の高級な売り物やディスプレイをうっかり落として壊してしまった
・ペットの犬を散歩させていたら、通りすがりの人に噛みついてケガをさせてしまった
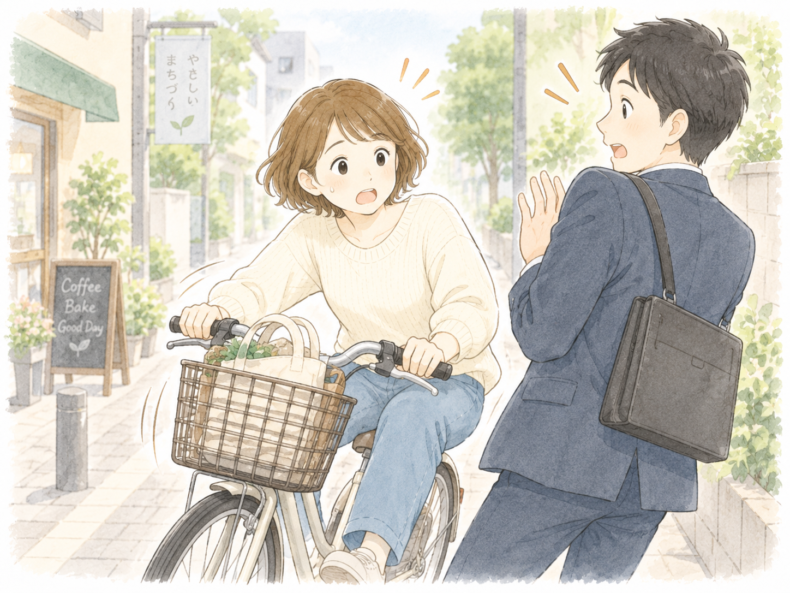
このように、「アパートの敷地から一歩外に出たあとの事故」であっても、あなたや家族が誰かに損害賠償をしなければならなくなったときに、個人賠償責任保険が助けてくれる場合があります。
ただし、仕事中の事故や自動車事故、借りている物・預かっている物の損害など、補償の対象外となるケースもあります。
☆旅行先などでのトラブル
保険商品によっては、旅行や外出時に持ち出したカメラやスーツケースなどが、盗難に遭ったり壊れたりした場合に、「持ち出し家財」「携行品損害」などの補償が使えることもあります。
ただし、補償される場所や事故の内容、対象となる持ち物は商品によって異なるので、契約内容を確認しておきましょう。
もちろんお部屋の中の「うっかり」も強力サポート
もちろん、お部屋の中でのよくあるトラブルも、契約内容によってはしっかりカバーしてくれます。
- 水まわりのトラブル
洗濯機のホースが外れて床が水浸しになり、下の階の天井にシミを作ってしまった
(階下への賠償 ➡ 個人賠償責任保険の対象となる場合があります) - うっかり壊してしまった(破損・汚損)
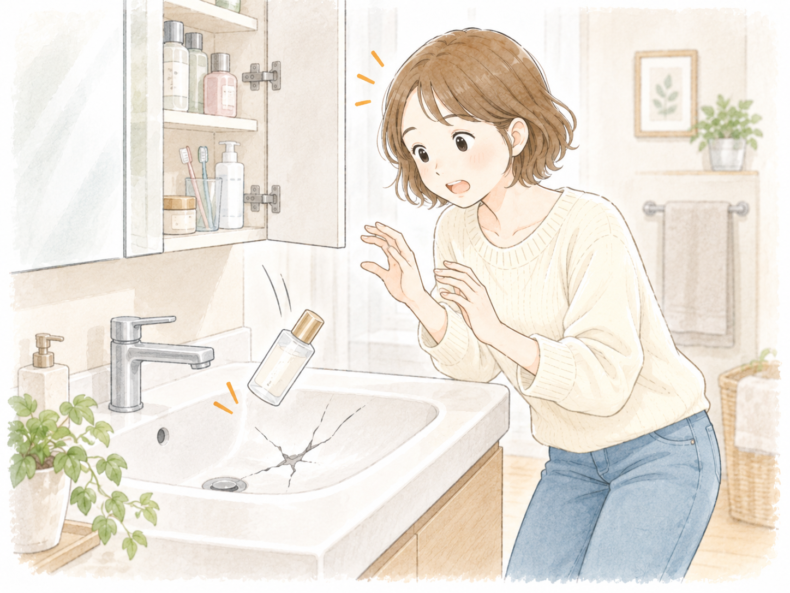
- 洗面台の鏡裏の収納から重い化粧水を落として、陶器の洗面ボウルをパッカリ割ってしまった
- 模様替え中に家具をぶつけて、備え付けのドアや壁を凹ませてしまった
- 液晶テレビに物をぶつけて画面を割ってしまった
こうした「不測かつ突発的な事故」についても、借家人賠償責任保険や修理費用補償、家財の破損・汚損補償などの対象になっている商品があります。
特に「洗面ボウルを割ってしまった」といったトラブルは賃貸でも起こりやすく、修理内容によっては思わぬ費用がかかることがあります。
「火事じゃないから保険は使えない」と思い込まず、まずは加入している保険の補償内容を確認してみることが大切です。
最近のトレンド:万が一の「孤独死」の費用もカバー
そして、最近の一人暮らし向けの保険で注目されているのが、入居者が亡くなった際の原状回復費用や遺品整理費用などを補償する特約です。
万が一、お部屋で誰にも看取られずに亡くなり、発見が遅れてしまった場合、その後の「特殊清掃」や「遺品整理・処分」、消臭・原状回復などに大きな費用がかかることがあります。
こうした費用については、状況によって相続人や連帯保証人などに負担が及ぶこともあります。
最近では、賃貸住宅向けの保険にも、こうした万が一に備えて遺品整理費用やお部屋の修理・消臭・清掃費用などの一部を補償する商品が増えてきています。
大切な家族などに思わぬ負担を残さないためにも、自分が加入している保険にこうした補償が付いているか、一度確認してみるとよいでしょう。
できれば入りたくない?いえ、入らないと怖すぎます!
「掛け捨てだし、もったいないな」と感じる火災保険ですが、賃貸契約時に案内される保険では、2年間で2万円前後(月々1,000円程度)のケースが多いです。
お部屋を火事から守るだけでなく、「洗面ボウルを割った」「外出先で自転車事故を起こした」「水漏れで階下に損害を与えてしまった」といった、日常生活のさまざまな「万が一」に備えられると考えれば、非常に心強い存在です。
「どんなトラブルが起きたら使えるのか」をあらかじめ知っておくだけで、いざというときに大きな出費を抑えられる可能性があります。契約時にもらう保険のパンフレットや補償内容、ぜひ一度じっくり読んでみてくださいね!
なお、地震・噴火・津波を原因とする火災や家財の損害は、通常の火災保険では補償されないことがあります。必要に応じて、地震に対する補償についても確認しておきましょう!
※本記事で紹介している補償例は一般的な例です。実際の補償内容、補償対象となる事故、免責金額、支払限度額、補償対象者などは保険商品・契約内容によって異なります。詳しくは、ご加入の保険の契約概要・注意喚起情報・約款等をご確認ください。

